
Par le Docteur Patrick Chavel, PhD — expert énergie et environnement, CEO d’EcoViz, conseiller auprès de l’UE. Tribune.
Analyse économique et réglementaire — Union européenne, France, Belgique, Suisse et Luxembourg – Article de recherche et d’analyse économique — Octobre 2026
Résumé. Dans un contexte marqué par la volatilité des prix de l’énergie, les tensions géopolitiques, la décarbonation de l’économie européenne et le renforcement des obligations réglementaires, l’efficacité énergétique constitue désormais un enjeu stratégique pour les petites et moyennes entreprises (PME) comme pour les grandes entreprises. Longtemps considérée principalement comme une démarche environnementale, elle apparaît aujourd’hui comme un véritable instrument de réduction des coûts de production, d’amélioration de la productivité, de sécurisation des marges et de renforcement de la compétitivité internationale.
Cet article examine les bénéfices économiques directs et indirects des investissements dans l’efficacité énergétique, en accordant une attention particulière aux économies francophones européennes : France, Belgique, Suisse et Luxembourg. Il analyse les mécanismes économiques de réduction des dépenses énergétiques, les déterminants de la rentabilité des investissements, les dispositifs de financement et les principales obligations réglementaires européennes et nationales.
Une attention particulière est accordée à la directive européenne 2023/1791 relative à l’efficacité énergétique, aux mécanismes de soutien financier et aux effets des politiques énergétiques sur les décisions d’investissement des entreprises. Des simulations économiques permettent d’illustrer les gains potentiels associés à différentes mesures : optimisation des procédés industriels, modernisation des équipements, récupération de chaleur, automatisation, rénovation des bâtiments et systèmes intelligents de gestion énergétique.
L’analyse défend l’idée que l’efficacité énergétique ne doit plus être considérée uniquement comme un coût de conformité environnementale, mais comme un investissement productif générateur de valeur économique, sous réserve d’une sélection rigoureuse des projets et d’un cadre réglementaire et financier adapté.
Mots-clés : efficacité énergétique ; économies d’énergie ; PME ; grandes entreprises ; compétitivité ; productivité ; investissement ; rentabilité ; Union européenne ; France ; Belgique ; Suisse ; Luxembourg ; transition énergétique.
1. Introduction : l’énergie, une variable stratégique de la compétitivité européenne
La compétitivité des entreprises européennes dépend traditionnellement de facteurs tels que les coûts salariaux, la fiscalité, l’accès au capital, l’innovation technologique et la productivité du travail. Toutefois, les crises énergétiques successives ont mis en évidence un autre déterminant majeur : le coût, la disponibilité et l’efficacité de l’utilisation de l’énergie.
Pour de nombreuses entreprises industrielles et tertiaires, les dépenses énergétiques représentent une composante significative des coûts d’exploitation. Leur importance varie considérablement selon les secteurs.
Les industries métallurgiques, chimiques, agroalimentaires, papetières, verrières et cimentières présentent généralement une forte intensité énergétique, tandis que les entreprises de services sont davantage exposées aux consommations liées aux bâtiments, à la climatisation, au chauffage, à l’éclairage et aux équipements informatiques.
La crise énergétique européenne de 2021-2023 a démontré la vulnérabilité des entreprises aux fluctuations des marchés du gaz et de l’électricité. Les hausses exceptionnelles des prix ont affecté les marges industrielles, les besoins en fonds de roulement et les décisions d’investissement.
Cette expérience a modifié l’analyse économique de l’efficacité énergétique. Réduire la consommation d’énergie ne signifie pas nécessairement réduire la production. Il s’agit au contraire de produire une quantité équivalente, voire supérieure, de biens ou de services avec une quantité moindre d’énergie.
On peut exprimer l’intensité énergétique d’une entreprise par :
IE = E / Q
où :
- IE représente l’intensité énergétique ;
- E désigne la consommation énergétique ;
- Q représente le volume de production ou la valeur ajoutée.
Une diminution de cet indicateur, à périmètre et qualité comparables, traduit une amélioration de l’efficacité énergétique.
L’enjeu est particulièrement important pour les PME, qui disposent généralement de capacités financières et techniques plus limitées que les grandes entreprises. Une PME peut subir proportionnellement davantage les fluctuations des prix de l’énergie lorsqu’elle dispose de faibles marges, d’un pouvoir de négociation limité auprès des fournisseurs et d’un accès restreint aux instruments de couverture des risques énergétiques.
À l’inverse, les grandes entreprises peuvent mobiliser des équipes spécialisées, déployer des systèmes de management de l’énergie et financer des projets industriels complexes. Cependant, elles sont également confrontées à des installations énergivores, à des obligations réglementaires renforcées et à des investissements importants.
La question économique centrale est donc la suivante :
Dans quelle mesure les investissements dans l’efficacité énergétique améliorent-ils la rentabilité, la productivité et la résilience des entreprises européennes, et quels dispositifs réglementaires et financiers permettent d’accélérer leur adoption ?
L’article examine successivement les tendances européennes, les mécanismes économiques, les cadres réglementaires, les situations nationales, les possibilités technologiques et la rentabilité des investissements.
2. L’importance économique de l’efficacité énergétique en Europe
2.1. Évolution des prix de l’énergie pour les entreprises
Les statistiques d’Eurostat permettent de mesurer l’évolution des prix de l’électricité payés par les consommateurs non résidentiels.
Pour la catégorie des entreprises consommant entre 500 et 2 000 MWh par an, le prix moyen européen de l’électricité s’établissait à 18,37 centimes d’euro par kWh au second semestre 2025, contre 21,51 centimes au premier semestre 2023. Ces valeurs correspondent à la catégorie statistique publiée par Eurostat et ne représentent pas nécessairement le coût marginal de chaque entreprise.
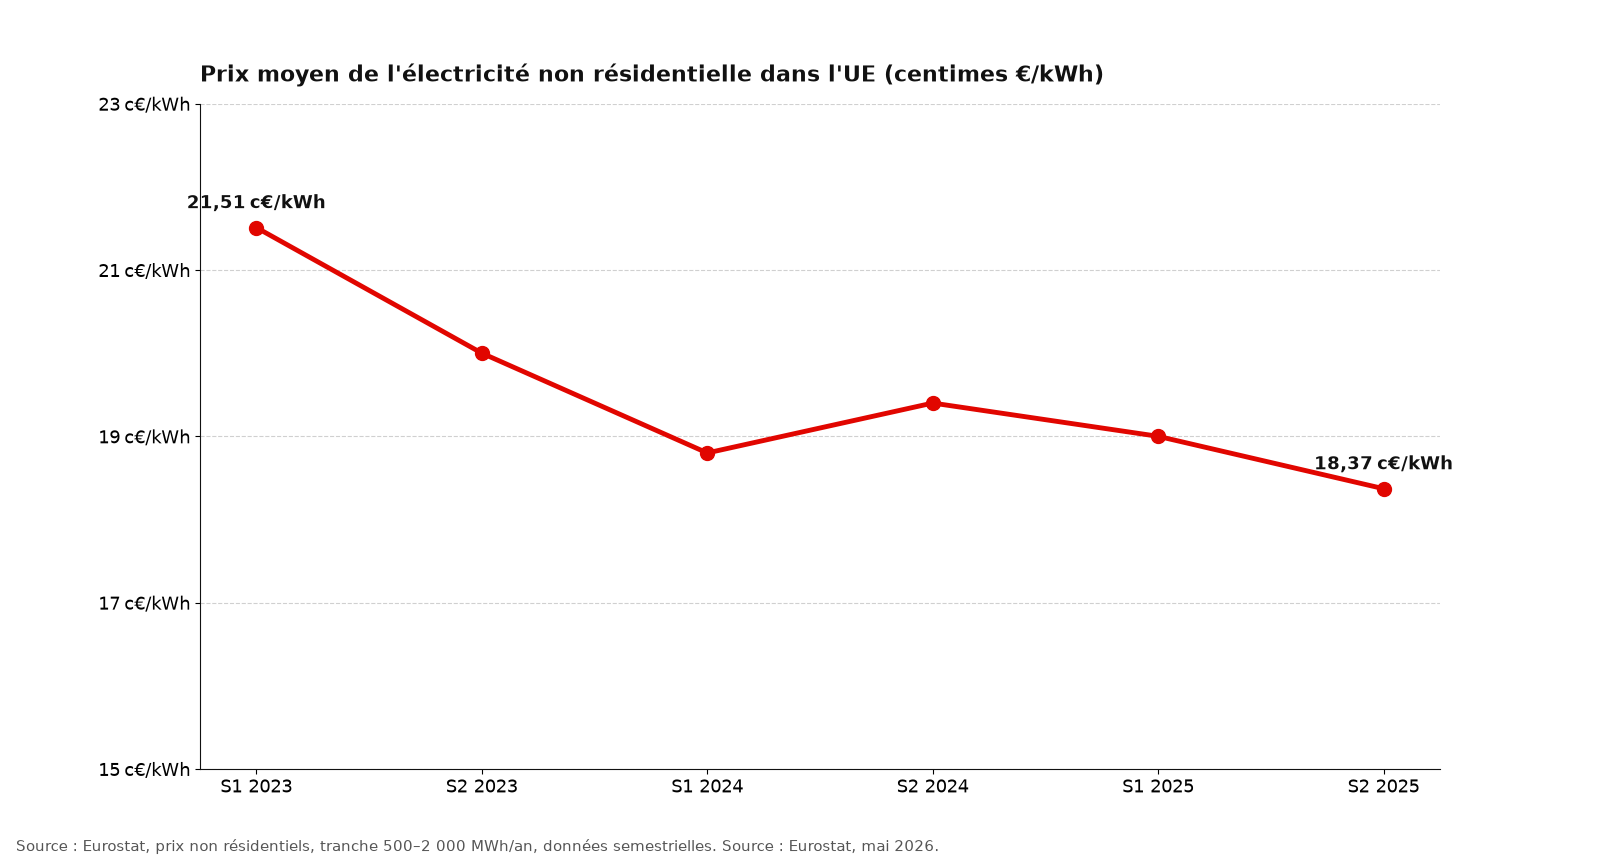
La diminution des prix observée depuis le pic de 2023 ne signifie pas que le risque énergétique a disparu. Les entreprises demeurent exposées aux variations des marchés de gros, aux coûts de réseau, aux taxes, aux mécanismes de soutien et aux conditions contractuelles d’approvisionnement.
Au second semestre 2025, les prix moyens de l’électricité non résidentielle ont notamment diminué sur un an de 14,1 % en France et de 15,8 % au Luxembourg, tandis qu’ils ont augmenté de 2,8 % en Belgique. Ces évolutions nationales démontrent que les entreprises opérant dans plusieurs pays européens peuvent faire face à des conditions énergétiques différentes. (Eurostat)
2.2. Une vulnérabilité particulière des PME
Selon l’Agence internationale de l’énergie (AIE), les PME européennes ont consacré en moyenne environ 4,5 % de leur chiffre d’affaires à leurs achats de gaz et d’électricité en 2025, contre 3,1 % pour les grandes entreprises.
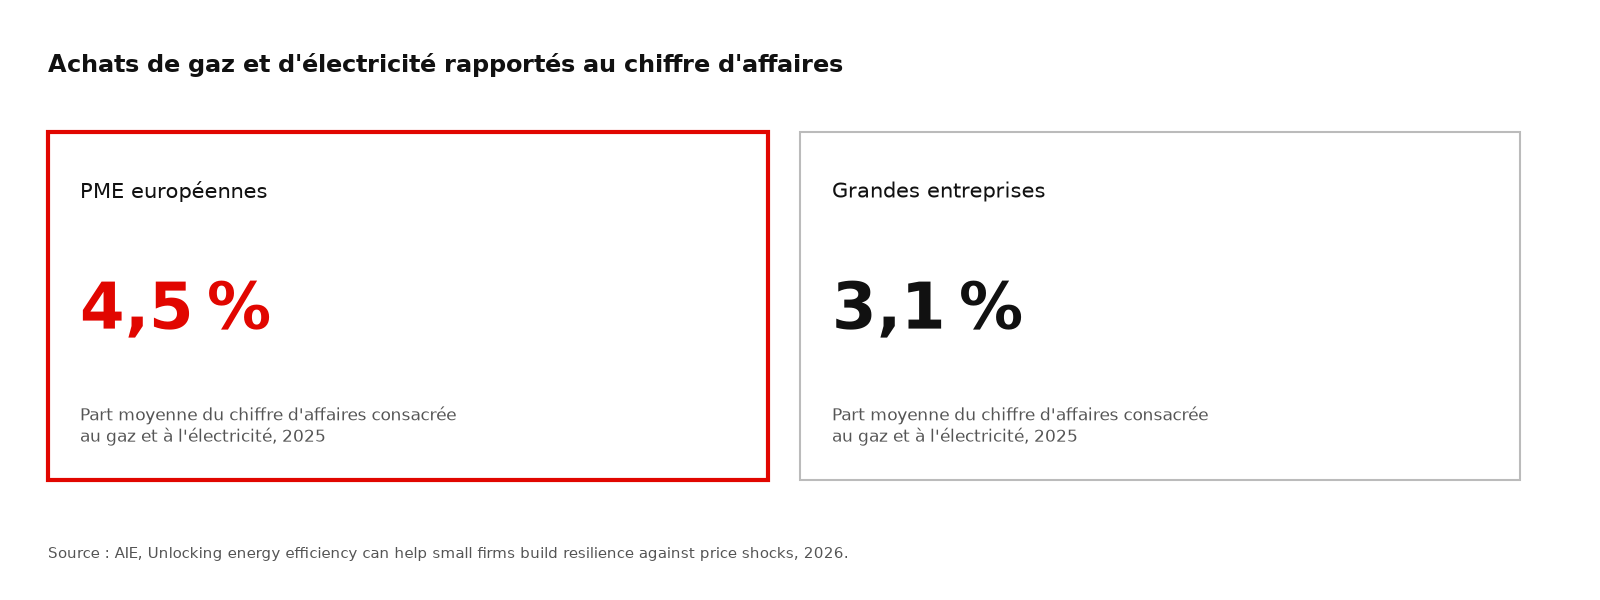
Ces moyennes masquent des écarts sectoriels importants. Une boulangerie industrielle, une entreprise de transformation alimentaire, un atelier de métallurgie et un cabinet de conseil ne présentent évidemment pas la même structure de coûts énergétiques.
Néanmoins, ces données mettent en évidence une difficulté structurelle : les PME sont généralement moins bien placées que les grandes entreprises pour négocier leurs contrats, diversifier leurs approvisionnements ou financer des investissements de modernisation.
L’AIE estime également que les PME peuvent, dans certaines conditions, réduire jusqu’à 30 % leur facture énergétique en adoptant des mesures d’efficacité éprouvées et présentant des délais de récupération relativement courts. Il s’agit d’un potentiel technique et économique, non d’un rendement garanti pour toutes les entreprises.
2.3. L’efficacité énergétique comme facteur de productivité
La productivité énergétique mesure la valeur économique produite par unité d’énergie consommée :
PE = VA / E
avec :
- PE : productivité énergétique ;
- VA : valeur ajoutée ;
- E : consommation énergétique.
Une augmentation de la productivité énergétique peut résulter d’une diminution de la consommation à production constante, d’une amélioration de la valeur ajoutée ou d’une combinaison des deux.
Selon l’AIE, les industries mondiales peuvent aujourd’hui générer près de 20 % de valeur supplémentaire pour une même quantité d’énergie par rapport à la situation observée vingt ans auparavant.
Il convient cependant de distinguer trois mécanismes :
- L’efficacité technique, lorsque l’entreprise réduit les kWh nécessaires pour fabriquer un produit.
- L’efficacité organisationnelle, lorsqu’elle réduit les pertes, les temps d’arrêt et les consommations inutiles.
- La transformation structurelle, lorsque la production se déplace vers des biens et services à plus forte valeur ajoutée.
Seuls les deux premiers traduisent directement une amélioration de la performance énergétique des procédés existants. Le troisième peut améliorer les indicateurs économiques sans correspondre nécessairement à une diminution de la consommation physique par unité produite.
3. Les bénéfices économiques directs pour les entreprises
3.1. Réduction des coûts d’exploitation
Le premier bénéfice de l’efficacité énergétique est la diminution des dépenses récurrentes d’électricité, de gaz, de chaleur ou de combustibles.
La valeur annuelle des économies d’énergie peut être estimée par :
SE = ∑i=1n (E0,i − E1,i) × Pi
où E0,i et E1,i représentent respectivement la consommation initiale et la consommation après investissement du vecteur énergétique i, et Pi son prix évitable par unité.
L’analyse doit retenir le coût effectivement évitable, et non nécessairement le prix moyen de la facture, car certaines charges fixes ne diminuent pas avec la consommation.
Prenons une PME industrielle consommant annuellement 1 000 MWh d’électricité au coût évitable de 150 €/MWh.
Sa dépense initiale est de :
1 000 × 150 = 150 000 €
Une réduction de 20 % de la consommation permet d’économiser :
200 × 150 = 30 000 €/an
Sur dix ans, en supposant des prix constants, les économies brutes cumulées atteignent 300 000 €, avant actualisation et déduction des coûts supplémentaires de maintenance.
Cette économie peut représenter une augmentation substantielle du résultat d’exploitation, particulièrement lorsque les marges commerciales sont limitées.
3.2. Effet sur la rentabilité et les marges
L’un des arguments économiques les plus importants en faveur de l’efficacité énergétique réside dans son effet direct sur le résultat opérationnel.
Supposons une PME réalisant un chiffre d’affaires annuel de 5 millions d’euros, avec une marge opérationnelle de 8 %.
Son résultat opérationnel initial est de 400 000 €.
Si une amélioration énergétique réduit les charges nettes annuelles de 40 000 €, sans modifier les autres coûts ni les recettes, le résultat opérationnel passe à 440 000 €.
La marge augmente alors de 8 % à 8,8 %.
Cette progression de 0,8 point de pourcentage correspond à une augmentation de 10 % du résultat opérationnel.
Pour générer 40 000 € de résultat supplémentaire par une augmentation des ventes, avec une marge contributive de 8 %, il faudrait réaliser 500 000 € de chiffre d’affaires additionnel, à structure de coûts comparable.
Ce mécanisme explique pourquoi les projets énergétiques peuvent être particulièrement intéressants pour les entreprises opérant dans des secteurs concurrentiels à faibles marges.
L’AIE souligne ainsi que, dans certains secteurs industriels, une diminution de 10 % des coûts énergétiques peut produire un gain de résultat comparable à celui obtenu par une augmentation des ventes comprise entre 4 % et 16 %, selon la structure économique de l’entreprise.
3.3. Amélioration de la trésorerie et de la résilience financière
Les investissements d’efficacité énergétique influencent également la trésorerie des entreprises.
Une réduction permanente des factures énergétiques améliore les flux de trésorerie opérationnels, réduit les besoins de financement à court terme et peut libérer des ressources pour d’autres investissements.
L’effet est particulièrement intéressant lorsque les équipements sont financés par un prêt dont les remboursements annuels restent inférieurs aux économies nettes réalisées.
Cependant, cet effet positif dépend du calendrier de décaissement, du coût du financement, de la durée de vie des équipements et de la réalisation effective des gains.
Une entreprise qui investit 200 000 € dans un équipement permettant d’économiser 50 000 € par an peut présenter une rentabilité intéressante, mais elle doit néanmoins disposer de ressources suffisantes pour financer le projet et supporter les éventuelles interruptions de production liées à son installation.
3.4. Réduction de l’exposition aux fluctuations des prix
L’efficacité énergétique réduit la quantité d’énergie achetée et, par conséquent, l’exposition financière aux variations de prix.
Pour une entreprise consommant 2 000 MWh par an, une hausse de 50 €/MWh représente un surcoût annuel de 100 000 €.
Après une réduction de consommation de 25 %, la même hausse représente 75 000 €.
L’investissement a donc diminué de 25 000 € l’exposition à ce choc tarifaire.
Cette protection est particulièrement pertinente dans les activités dont les prix de vente ne peuvent pas être ajustés rapidement.
Il faut néanmoins préciser qu’une réduction de consommation ne remplace pas une stratégie complète de gestion des risques énergétiques. Les contrats d’approvisionnement, la flexibilité de la demande, l’autoproduction et les instruments de couverture peuvent compléter les investissements d’efficacité.
3.5. Bénéfices indirects : maintenance, qualité et capacité de production
Les économies d’énergie ne constituent qu’une partie de la valeur créée.
Un équipement plus efficace peut également réduire :
- les pannes et les arrêts non programmés ;
- les coûts de maintenance et de réparation ;
- les pertes de matières premières ;
- les défauts de qualité ;
- les émissions polluantes ;
- les besoins de refroidissement ;
- les risques de rupture de production.
Par exemple, l’installation de variateurs de vitesse sur certains moteurs peut réduire la consommation électrique tout en améliorant le contrôle des procédés. La récupération de chaleur peut limiter les besoins de combustible, tandis qu’une régulation intelligente des installations thermiques peut améliorer la stabilité des températures et la qualité des produits.
Dans une enquête internationale auprès de 1 000 installations industrielles citée par l’AIE, environ 70 % des répondants ont déclaré un retour sur investissement supérieur à 10 % pour les mesures d’efficacité mises en œuvre au cours des cinq années précédentes. Près de 80 % considéraient l’efficacité énergétique comme une source future d’avantage concurrentiel. Ces résultats sont déclaratifs et ne constituent pas une garantie de rendement pour un projet particulier.
4. Cadre réglementaire européen : de l’incitation à l’obligation de performance
4.1. La directive européenne 2023/1791 relative à l’efficacité énergétique
La directive (UE) 2023/1791 constitue l’un des principaux instruments juridiques de la politique européenne d’efficacité énergétique.
Elle renforce les objectifs collectifs de réduction des consommations énergétiques, les obligations des États membres et les exigences imposées à certaines entreprises.
L’Union européenne vise une réduction de 11,7 % de la consommation énergétique à l’horizon 2030 par rapport aux projections de référence utilisées pour définir cet objectif. Les niveaux correspondants sont de 763 millions de tonnes équivalent pétrole (Mtep) pour la consommation d’énergie finale et de 992,5 Mtep pour la consommation d’énergie primaire.
Il ne faut pas interpréter cet objectif comme une obligation uniforme de réduire de 11,7 % la consommation de chaque entreprise. Il s’agit d’un objectif européen global, mis en œuvre par des mesures nationales.
4.2. Nouvelles obligations d’audit et de management énergétique
L’article 11 de la directive introduit une évolution fondamentale : les obligations sont désormais principalement déterminées par la consommation énergétique des entreprises, plutôt que par leur seule taille.
| Consommation énergétique annuelle moyenne | Obligation européenne |
|---|---|
| Supérieure à 10 TJ (environ 2,78 GWh) | Audit énergétique, sauf système de management de l’énergie applicable |
| Supérieure à 85 TJ (environ 23,61 GWh) | Système de management de l’énergie certifié |
| En dessous des seuils | Dispositifs nationaux d’accompagnement et d’incitation, notamment pour les PME |
Les seuils reposent sur la consommation annuelle moyenne des trois années précédentes et tiennent compte des différents vecteurs énergétiques.
La directive prévoit un premier audit au plus tard le 11 octobre 2026 pour les entreprises concernées et un renouvellement au moins tous les quatre ans. Les entreprises dépassant le seuil de 85 TJ doivent disposer d’un système de management de l’énergie au plus tard le 11 octobre 2027. Les dispositions nationales de transposition précisent les modalités opérationnelles.
Ces obligations sont économiquement importantes pour deux raisons.
Premièrement, elles élargissent le champ réglementaire à certaines PME particulièrement énergivores, qui n’étaient pas nécessairement concernées par les anciennes règles fondées sur la taille.
Deuxièmement, elles encouragent le passage d’une démarche ponctuelle d’audit à une gestion continue de la performance énergétique.
4.3. Le rôle de la norme ISO 50001
La norme ISO 50001 établit les principes d’un système de management de l’énergie.
Elle repose sur un cycle d’amélioration continue intégrant la définition d’objectifs, la collecte de données, la planification des actions, la mesure des résultats et les corrections nécessaires.
Du point de vue économique, son intérêt est de réduire les asymétries d’information internes : les dirigeants disposent d’indicateurs permettant de comparer les sites, de détecter les anomalies et d’orienter les investissements.
L’entreprise peut notamment suivre :
IPE = kWh consommés / tonnes produites
ou, dans un bâtiment tertiaire :
IPE = kWh consommés / m2 occupés
Ces indicateurs doivent être ajustés, lorsque cela est pertinent, aux températures extérieures, aux horaires d’exploitation, aux volumes produits et aux modifications de procédés.
La certification entraîne cependant des coûts d’organisation, de mesure et d’audit. Sa rentabilité doit être appréciée en fonction de la consommation et de la complexité de l’entreprise.
4.4. Autres réglementations européennes
La directive sur l’efficacité énergétique s’inscrit dans un ensemble réglementaire plus large.
La directive (UE) 2024/1275 sur la performance énergétique des bâtiments renforce le cadre de rénovation du parc immobilier et les exigences relatives aux bâtiments neufs et existants. Elle peut affecter les entreprises propriétaires ou occupantes de bâtiments commerciaux, industriels et tertiaires, selon les dispositions applicables.
Le système européen d’échange de quotas d’émission (SEQE-UE ou EU ETS) crée par ailleurs un signal-prix carbone pour certaines installations industrielles et activités couvertes. Les économies de combustibles peuvent ainsi réduire simultanément les achats d’énergie et, lorsque les émissions sont effectivement soumises au système, les besoins en quotas.
Enfin, la directive (UE) 2022/2464 relative à la publication d’informations en matière de durabilité par les entreprises (CSRD) et les normes européennes de reporting de durabilité peuvent rendre plus visibles les consommations énergétiques et les stratégies de décarbonation des entreprises relevant de leur champ d’application. Les seuils et obligations de reporting ont fait l’objet de réformes ; ils doivent donc être vérifiés avant toute conclusion concernant une entreprise particulière.
Il est essentiel de distinguer les obligations de performance, les obligations d’audit et les obligations de publication : elles ne concernent pas nécessairement les mêmes entreprises.
5. Analyse comparative des pays francophones européens
5.1. France : un marché structuré par les obligations et les incitations
La France dispose d’un cadre réglementaire et institutionnel particulièrement développé.
L’audit énergétique des entreprises a été réformé par la loi n° 2025-391 du 30 avril 2025 et le décret n° 2025-1382 du 29 décembre 2025, qui transposent les exigences européennes.
Selon le ministère français chargé de la Transition écologique, les seuils réglementaires nationaux sont les suivants :
- audit énergétique tous les quatre ans à partir de 2,75 GWh de consommation annuelle moyenne d’énergie finale, en l’absence de système de management de l’énergie approprié ;
- système de management de l’énergie certifié à partir de 23,6 GWh.
Ces seuils sont exprimés selon les règles nationales applicables et sont très proches des équivalences européennes.
Le dispositif Éco Énergie Tertiaire
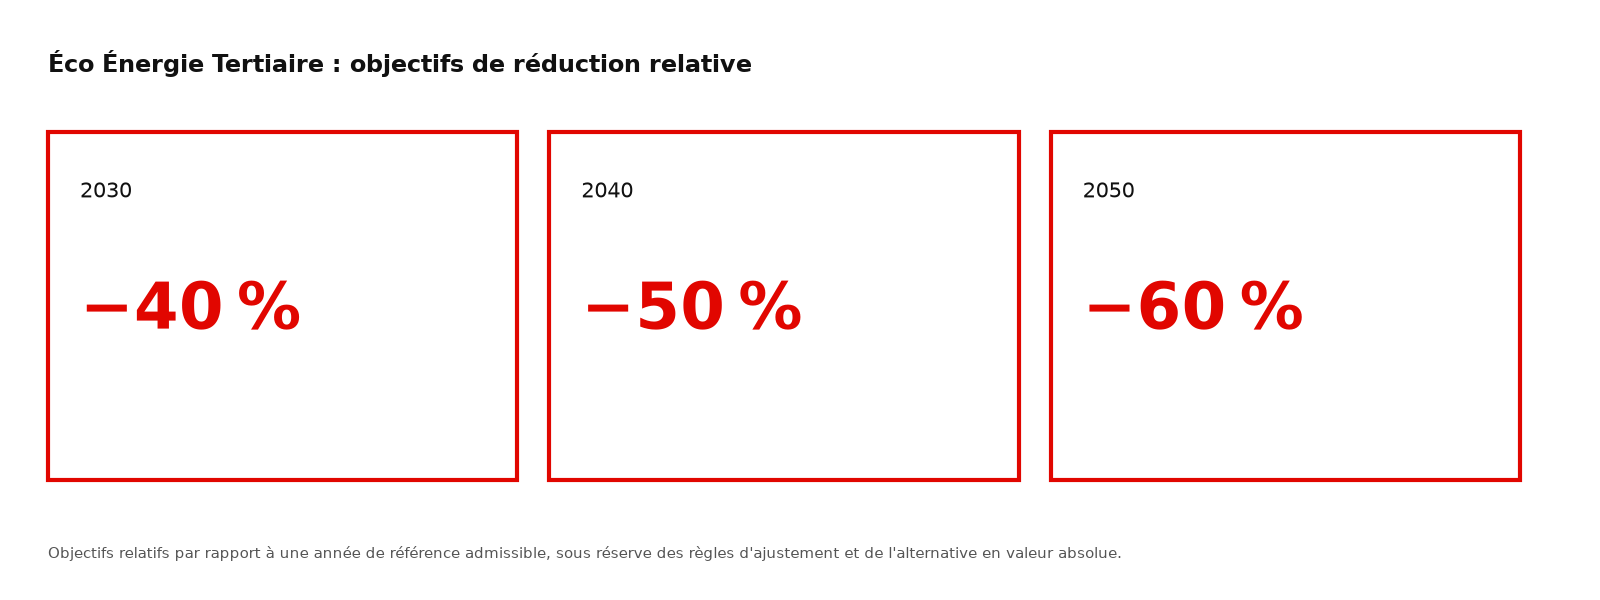
Le dispositif Éco Énergie Tertiaire, souvent appelé « décret tertiaire », impose une réduction progressive des consommations énergétiques dans une partie importante du parc tertiaire.
Les objectifs de réduction relative sont :
Le dispositif concerne notamment les ensembles immobiliers à usage tertiaire atteignant le seuil réglementaire de 1 000 m². Les assujettis doivent déclarer leurs consommations sur la plateforme OPERAT.
Pour les entreprises, cette réglementation crée un besoin croissant d’investissements dans la rénovation thermique, la régulation du chauffage, la ventilation, l’éclairage, le pilotage énergétique et la maintenance.
Instruments économiques français
Les principaux mécanismes mobilisables comprennent les certificats d’économies d’énergie (CEE), certains programmes de l’ADEME, des financements proposés par Bpifrance et des aides territoriales.
Le dispositif des CEE repose sur des obligations d’économies d’énergie imposées à certains fournisseurs d’énergie. Il peut contribuer au financement d’opérations standardisées ou spécifiques dans l’industrie, les bâtiments et les transports.
L’intérêt économique pour une PME est de diminuer le coût initial de l’investissement. Toutefois, les montants disponibles, les règles de cumul et les critères techniques doivent être vérifiés pour chaque opération.
5.2. Belgique : une approche régionalisée
La Belgique présente une organisation particulière : les politiques d’utilisation rationnelle de l’énergie et de soutien aux entreprises relèvent largement des Régions.
Les mécanismes diffèrent donc entre la Wallonie, Bruxelles-Capitale et la Flandre.
Wallonie
La Wallonie propose notamment le dispositif AMUREBA, destiné aux audits et études énergétiques, ainsi que les aides GREEN pour certains investissements environnementaux et énergétiques.
Le dispositif GREEN prévoit, sous conditions, des aides pouvant représenter de 4 % à 40 % des investissements admissibles, selon le type de projet, ses objectifs et sa localisation.
Pour certains investissements d’utilisation durable de l’énergie, un audit ou une étude AMUREBA est requis, ainsi que des engagements de comptage et de suivi des résultats énergétiques.
L’administration wallonne précise également les obligations d’audit applicables aux grandes entreprises dans son cadre régional. Ces règles doivent être examinées à la lumière de l’évolution de la transposition de la directive européenne de 2023.
L’intérêt économique de ces dispositifs est double : ils réduisent les coûts de diagnostic et peuvent diminuer le capital que l’entreprise doit mobiliser pour réaliser les investissements.
Bruxelles-Capitale
À Bruxelles, les enjeux concernent particulièrement les immeubles de bureaux, les commerces, les établissements hôteliers, les bâtiments de services et les infrastructures collectives.
Les investissements pertinents portent principalement sur l’isolation, les systèmes de chauffage et de refroidissement, la ventilation, l’éclairage et les dispositifs de régulation.
Les obligations d’audit, les exigences de performance et les mécanismes de soutien dépendent du type de bâtiment, de l’activité et de la réglementation régionale applicable.
Flandre
La Flandre dispose également d’instruments spécifiques, notamment pour les entreprises à forte consommation énergétique et les investissements industriels.
Les mécanismes régionaux peuvent inclure des accords de performance énergétique, des exigences d’audit et des aides à l’investissement.
Pour une entreprise disposant de plusieurs sites en Belgique, il est donc préférable de construire une stratégie nationale de management énergétique tout en gérant les obligations et financements au niveau régional.
5.3. Suisse : efficacité énergétique, innovation et compétitivité industrielle
La Suisse ne fait pas partie de l’Union européenne et n’est donc pas directement soumise à la directive (UE) 2023/1791.
Elle dispose néanmoins d’une politique énergétique et climatique ambitieuse, reposant sur des instruments fédéraux et cantonaux.
La loi fédérale sur le climat et l’innovation fixe un objectif de neutralité climatique à l’horizon 2050.
Elle prévoit notamment un soutien aux entreprises qui développent des technologies et procédés innovants contribuant à la décarbonation. Jusqu’en 2030, une enveloppe fédérale pouvant atteindre 200 millions de francs suisses par an est prévue pour ces technologies et processus, sous réserve des conditions légales et budgétaires. (uvek.admin.ch)
Le programme ProKilowatt
ProKilowatt constitue un exemple particulièrement intéressant d’intervention publique fondée sur la performance économique des économies d’électricité.
Selon le bilan officiel publié en février 2026, les appels d’offres de 2025 ont soutenu 63 projets et trois programmes, pour un montant cumulé de 26 millions de francs suisses.
Les mesures soutenues devraient permettre d’économiser environ 53 GWh d’électricité supplémentaires par an.
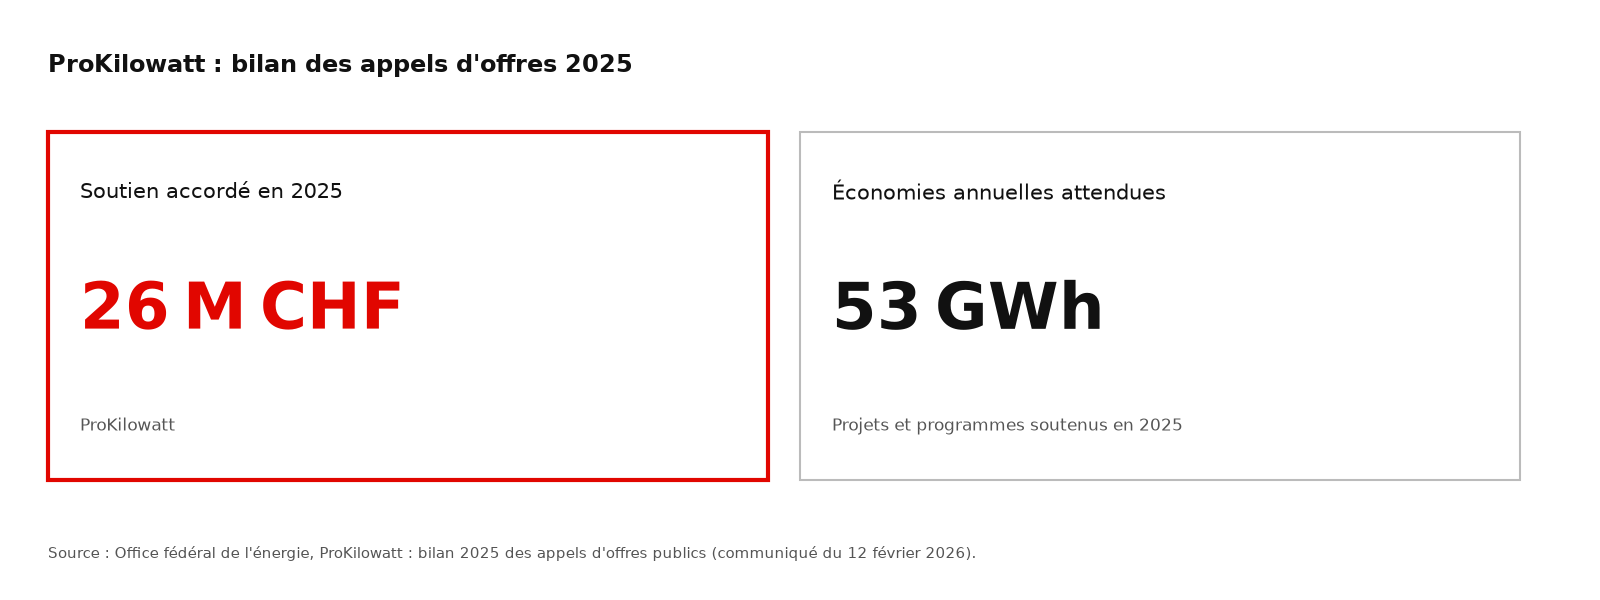
Le rapport officiel indique un coût de soutien de 2,9 centimes suisses par kWh économisé, calculé sur la durée de vie des mesures et comprenant les coûts d’exécution. Ce chiffre n’est pas le coût total des investissements pour les entreprises. (vbs.admin.ch)
Ce type de programme illustre l’intérêt de sélectionner les projets selon leur coût par unité d’énergie économisée.
5.4. Luxembourg : accompagnement des PME et transition énergétique
Le Luxembourg développe une politique d’accompagnement des entreprises à travers le programme Klimapakt fir Betriber.
Ce dispositif vise notamment à faciliter l’accès à l’expertise, aux instruments de financement et aux outils de décarbonation.
En 2026, le programme a renforcé son accompagnement avec des parcours d’entreprise, des référents de transition et des outils de gestion des données environnementales. (KlimaPakt fir Betriber)
Des primes proposées par certains fournisseurs d’énergie peuvent également soutenir les investissements d’efficacité énergétique. Des conditions de cumul avec les aides publiques existent, sous réserve de leur vérification pour chaque projet. (KlimaPakt fir Betriber)
Le cas luxembourgeois est particulièrement intéressant pour les PME de services, les entreprises logistiques, les activités commerciales et les entreprises opérant dans des bâtiments tertiaires.
5.5. Tableau comparatif des dispositifs
| Pays | Principaux instruments | Intérêt économique pour l’entreprise |
|---|---|---|
| France | Audits réglementaires, ISO 50001, CEE, Éco Énergie Tertiaire, aides ADEME | Réduction des coûts, financement partiel et conformité |
| Belgique | AMUREBA, GREEN et dispositifs régionaux | Subventions, diagnostic énergétique et modernisation |
| Suisse | ProKilowatt, programmes cantonaux, loi climat et innovation | Investissements électriques efficaces et innovation industrielle |
| Luxembourg | Klimapakt fir Betriber, aides nationales et primes des fournisseurs | Conseil, financement et transition des PME |
Ce tableau présente les principaux dispositifs et non une liste exhaustive. L’éligibilité dépend notamment de la taille de l’entreprise, du secteur, de la localisation, de la technologie et du calendrier de dépôt.
6. Technologies et investissements : quels sont les principaux gisements d’économies ?
Les économies d’énergie réalisables dépendent du secteur d’activité, de l’ancienneté des installations, du niveau d’automatisation et des pratiques de gestion.
Il convient de distinguer les mesures nécessitant peu de capital, telles que l’optimisation des réglages et des horaires, des investissements plus lourds, comme la récupération de chaleur industrielle ou la rénovation des bâtiments.
6.1. Principales technologies et applications
Le tableau suivant présente des ordres de grandeur indicatifs pour différentes interventions. Les pourcentages correspondent aux économies possibles sur les équipements ou usages concernés, et non à une réduction garantie de la consommation totale de l’entreprise.
| Technologie ou intervention | Économies indicatives sur l’usage concerné | Retour simple indicatif |
|---|---|---|
| Éclairage LED et détection de présence | 30–70 % | 1–5 ans |
| Optimisation des systèmes d’air comprimé | 10–30 % | 1–4 ans |
| Variateurs de vitesse sur moteurs adaptés | 15–40 % | 2–6 ans |
| Gestion technique des bâtiments | 10–25 % | 2–7 ans |
| Isolation des réseaux thermiques | 5–20 % | 1–5 ans |
| Récupération de chaleur industrielle | 10–30 % des besoins thermiques ciblés | 3–8 ans |
| Optimisation de la réfrigération industrielle | 10–30 % | 2–6 ans |
| Optimisation opérationnelle et maintenance | 5–15 % | Moins de 3 ans |
Ordres de grandeur illustratifs issus de plages techniques couramment étudiées, non issus d’un échantillon statistique homogène. Les économies ne sont pas additionnables ; les retours dépendent des prix, des heures de fonctionnement, du dimensionnement et des coûts locaux.
Les systèmes d’air comprimé constituent un exemple classique. Dans de nombreuses installations industrielles, les fuites, les pressions excessives et les fonctionnements à vide augmentent les dépenses énergétiques sans contribuer à la production.
De même, les moteurs électriques surdimensionnés ou fonctionnant continuellement à pleine vitesse peuvent présenter un potentiel important d’optimisation.
Les économies peuvent être plus élevées lorsque les investissements s’accompagnent d’une modification des pratiques de maintenance, d’une automatisation des procédés et d’un suivi permanent des consommations.
6.2. L’intérêt économique de la récupération de chaleur
La récupération de chaleur mérite une attention particulière dans les secteurs industriels francophones.
De nombreuses entreprises rejettent dans l’environnement une partie de l’énergie thermique produite par leurs installations. Cette chaleur peut parfois être réutilisée pour préchauffer de l’eau, alimenter un autre procédé ou chauffer des bâtiments.
Considérons une installation consommant 5 000 MWh de gaz par an pour des besoins thermiques, avec un coût évitable de 70 €/MWh.
La dépense annuelle correspondante est de 350 000 €.
Si un système de récupération de chaleur réduit de 20 % les achats de gaz, l’économie annuelle brute atteint 70 000 €.
Pour un investissement de 250 000 €, le délai de récupération simple est de 3,57 ans, avant prise en compte des coûts de maintenance et des éventuelles aides.
La pertinence économique dépend toutefois de la concordance temporelle entre les sources de chaleur et les besoins, de la température disponible et des coûts d’intégration.
6.3. Numérisation, intelligence artificielle et pilotage énergétique
La numérisation ouvre de nouvelles perspectives pour l’efficacité énergétique.
Les capteurs connectés, les compteurs intelligents et les plateformes de gestion énergétique permettent de suivre les consommations en temps réel, de détecter les anomalies et d’optimiser le fonctionnement des équipements.
L’intelligence artificielle peut notamment contribuer à prévoir les besoins énergétiques en fonction de la production, des conditions météorologiques ou de l’occupation des bâtiments.
Cependant, la rentabilité d’un système numérique dépend de la qualité des données disponibles, de la capacité des équipes à utiliser les recommandations et des économies réellement mesurées.
Un logiciel de suivi énergétique ne constitue donc pas, en lui-même, une garantie d’économies. Sa valeur provient des décisions opérationnelles qu’il permet d’améliorer.
7. Modélisation économique : rentabilité des investissements pour les PME et les grandes entreprises
7.1. Méthodologie d’évaluation
Pour évaluer correctement un investissement énergétique, il convient d’utiliser plusieurs indicateurs complémentaires.
Le temps de retour simple est défini par :
TR = I0 / Sn
où :
- I0 représente l’investissement initial net ;
- Sn représente les économies annuelles nettes.
Cet indicateur est facile à comprendre, mais il ignore la valeur temporelle de l’argent et les économies réalisées après récupération de l’investissement.
La valeur actuelle nette (VAN) constitue un critère plus rigoureux :
VAN = −I0 + ∑t=1T CFt / (1 + r)t
où CFt représente le flux de trésorerie net à l’année t, r le taux d’actualisation et T la durée d’analyse.
Une VAN positive indique que le projet crée de la valeur au taux d’actualisation retenu.
7.2. Trois scénarios économiques
Les scénarios suivants sont construits pour illustrer les mécanismes de rentabilité. Ils ne correspondent pas à des entreprises identifiées ni à des résultats d’audits réels.
| Indicateur | PME tertiaire | PME industrielle | Grande entreprise industrielle |
|---|---|---|---|
| Consommation initiale | 300 MWh/an | 2 000 MWh/an | 30 000 MWh/an |
| Coût énergétique évitable | 180 €/MWh | 150 €/MWh | 110 €/MWh |
| Dépense initiale annuelle | 54 000 € | 300 000 € | 3 300 000 € |
| Réduction de consommation | 20 % | 25 % | 15 % |
| Économies d’énergie | 60 MWh/an | 500 MWh/an | 4 500 MWh/an |
| Économies brutes annuelles | 10 800 € | 75 000 € | 495 000 € |
| Investissement initial | 25 000 € | 200 000 € | 1 500 000 € |
| Maintenance additionnelle annuelle | 500 € | 5 000 € | 35 000 € |
| Économies nettes annuelles | 10 300 € | 70 000 € | 460 000 € |
| Temps de retour simple | 2,43 ans | 2,86 ans | 3,26 ans |
Source : simulations économiques de l’auteur. Hypothèses de prix constants, production inchangée, absence de subventions, fiscalité et coûts financiers non modélisés.
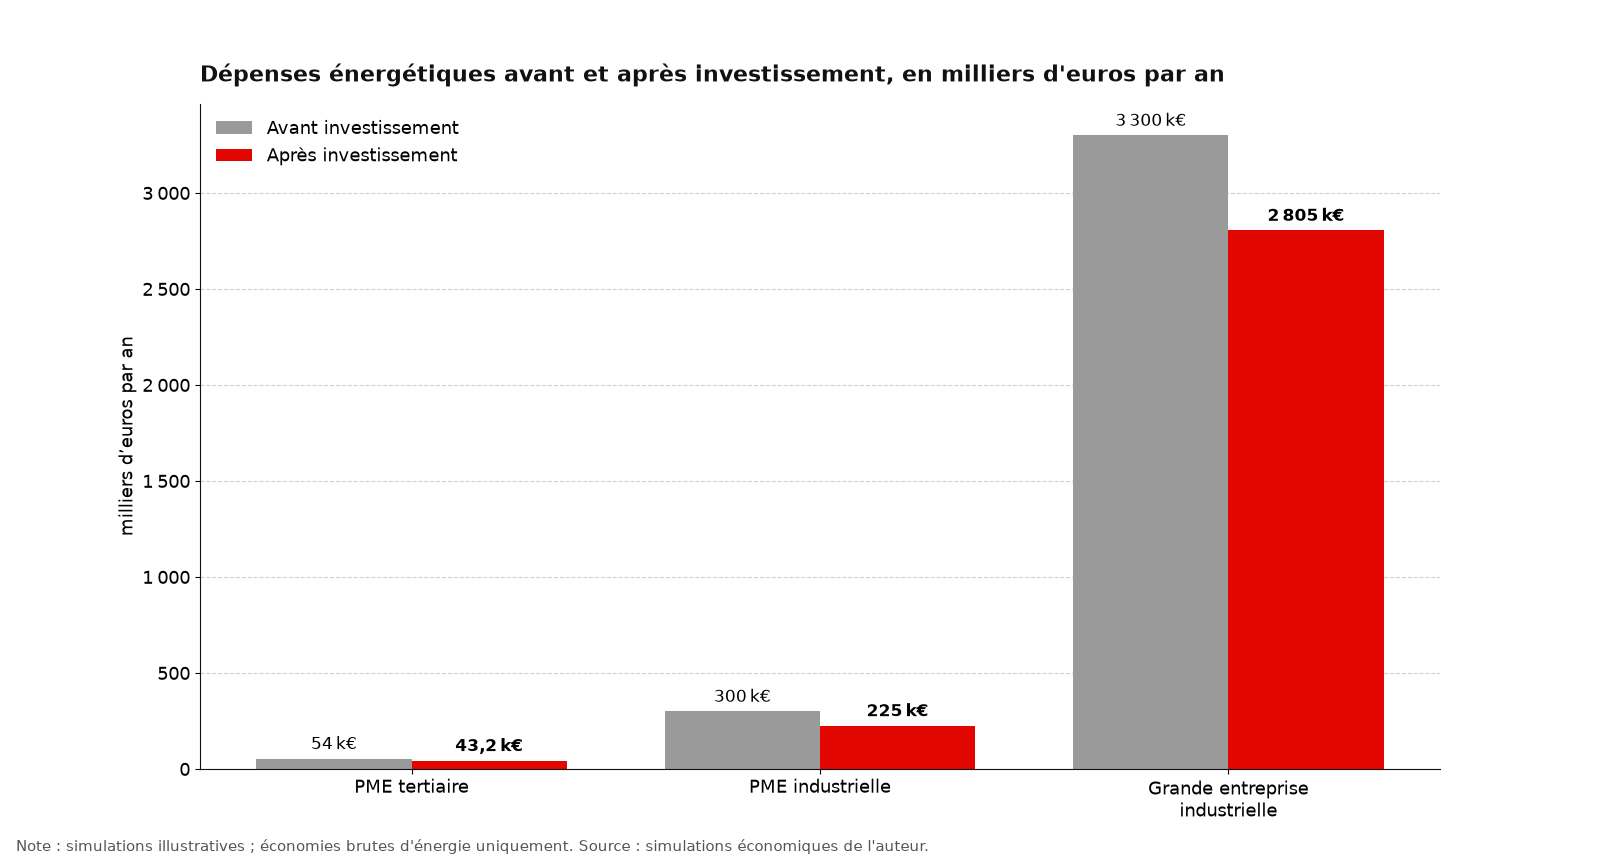
Ces simulations mettent en évidence un résultat important : les économies absolues sont naturellement plus importantes dans les grandes entreprises, mais les PME peuvent bénéficier de projets dont les besoins en capital et les délais de récupération sont relativement limités.
7.3. Valeur actuelle nette et création de valeur
En retenant une durée d’analyse de dix ans, un taux d’actualisation réel de 8 % et des économies annuelles constantes, le facteur d’actualisation d’une annuité est d’environ 6,71.
Les résultats sont les suivants :
| Indicateur | PME tertiaire | PME industrielle | Grande entreprise |
|---|---|---|---|
| Investissement | 25 000 € | 200 000 € | 1 500 000 € |
| Flux net annuel | 10 300 € | 70 000 € | 460 000 € |
| Valeur actuelle des flux | 69 109 € | 469 706 € | 3 086 639 € |
| VAN sur 10 ans | 44 109 € | 269 706 € | 1 586 639 € |
Les trois projets présentent une VAN positive dans les hypothèses retenues.
Ces résultats ne doivent cependant pas être interprétés comme des prévisions de rentabilité moyenne du marché. Ils montrent simplement qu’une réduction mesurable des dépenses énergétiques peut justifier économiquement un investissement initial important.
La décision réelle doit également tenir compte des taxes, de l’amortissement, des coûts de financement, des risques de performance, des arrêts de production et de la valeur résiduelle des équipements.
7.4. Analyse de sensibilité au prix de l’énergie
Le prix de l’énergie constitue une variable déterminante de la rentabilité.
Prenons le scénario de la PME industrielle, qui économise 500 MWh par an, avec 5 000 € de maintenance additionnelle.
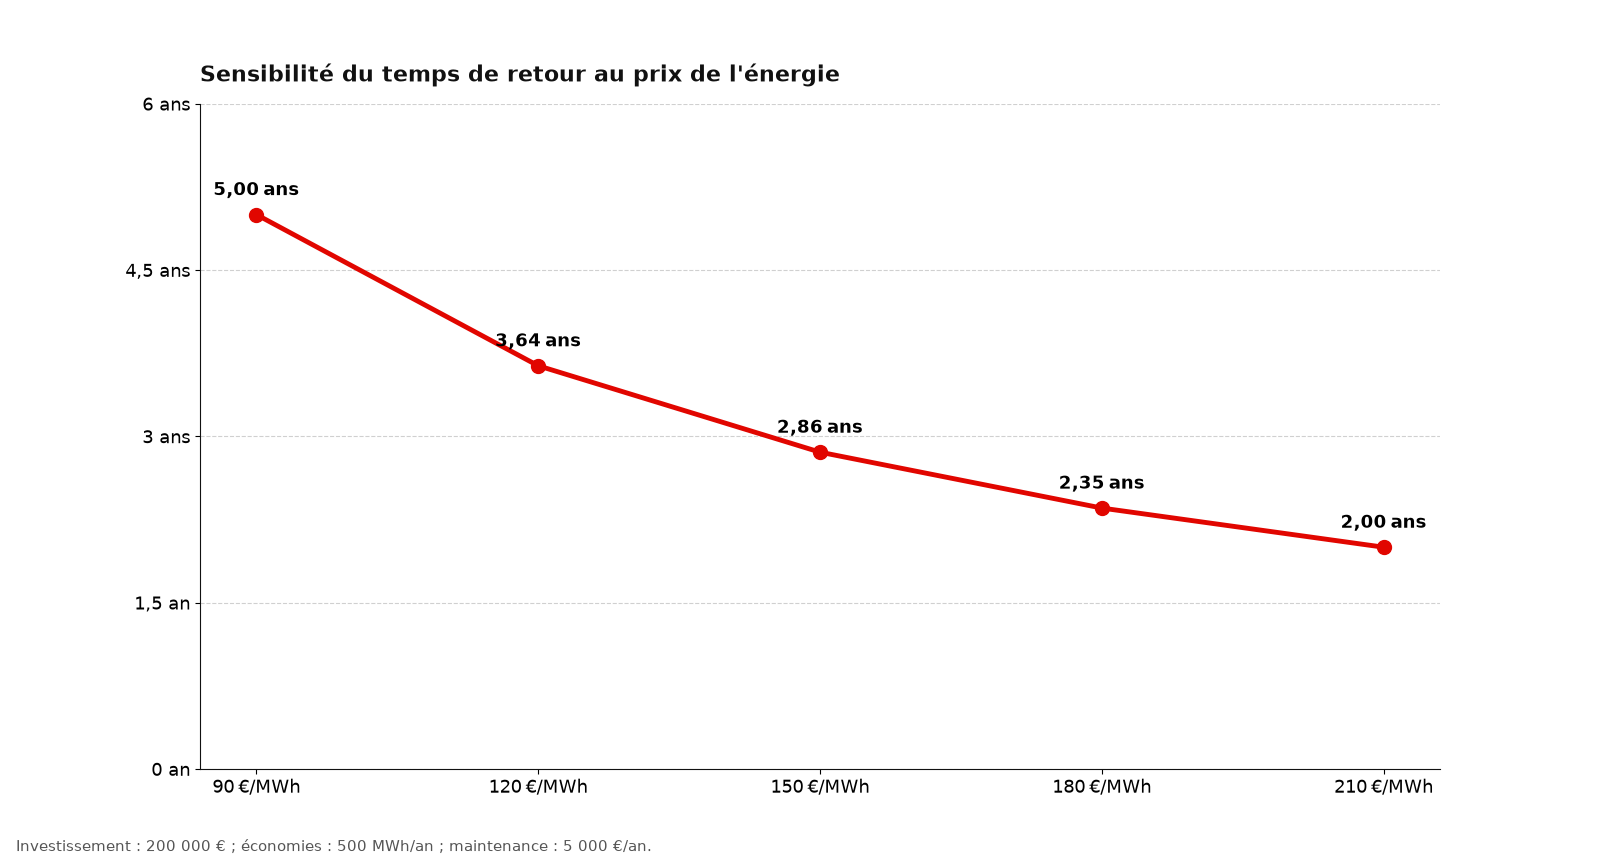
Une baisse durable des prix réduit la rentabilité des projets dont les bénéfices reposent exclusivement sur les économies de consommation.
Inversement, une hausse des prix améliore leur rentabilité et renforce leur fonction de protection contre les chocs énergétiques.
Cette observation justifie l’utilisation de plusieurs scénarios de prix dans les décisions d’investissement.
7.5. Effet des subventions publiques
Les aides publiques peuvent modifier substantiellement la rentabilité financière.
Dans le scénario de la PME industrielle, supposons qu’une subvention couvre 25 % de l’investissement admissible de 200 000 €.
Le capital initial net passe à 150 000 €.
Le délai de récupération simple diminue alors de 2,86 à 2,14 ans, sous réserve que les économies nettes annuelles restent identiques.
La VAN privée augmente mécaniquement de 50 000 €, toutes choses égales par ailleurs.
Il convient néanmoins de distinguer la rentabilité privée et la rentabilité socio-économique. Une subvention représente un transfert entre agents économiques et non une économie de ressources pour la société dans son ensemble.
Pour évaluer la pertinence d’un programme public, il faut examiner les économies additionnelles réellement provoquées par l’aide, les émissions évitées, les effets sur l’emploi, les coûts administratifs et les investissements qui auraient été réalisés même sans subvention.
8. Les obstacles économiques et financiers à l’efficacité énergétique
Malgré l’existence de projets rentables, de nombreuses entreprises tardent à investir.
Ce phénomène, souvent désigné comme le déficit d’efficacité énergétique (energy efficiency gap), s’explique par plusieurs facteurs.
8.1. Contraintes financières
Les PME disposent généralement d’un accès plus limité au financement bancaire, particulièrement lorsque les investissements ne génèrent pas de nouveaux revenus directement observables.
Un projet d’efficacité énergétique peut présenter une VAN positive tout en étant rejeté en raison d’une insuffisance de trésorerie, d’un niveau d’endettement élevé ou d’autres priorités d’investissement.
L’AIE rapporte que 28 % des PME interrogées dans les données européennes qu’elle mobilise citent les coûts initiaux élevés parmi les obstacles aux mesures d’efficacité des ressources, tandis que 35 % mentionnent la complexité des procédures.
8.2. Asymétries d’information
Les dirigeants peuvent ne pas connaître précisément les consommations de leurs équipements ou les possibilités techniques de réduction.
L’absence de sous-comptage complique l’identification des investissements les plus rentables.
L’audit énergétique réduit cette asymétrie en fournissant une analyse structurée des consommations et des possibilités d’amélioration.
8.3. Incitations divergentes entre propriétaires et locataires
Dans l’immobilier tertiaire, le propriétaire finance souvent les rénovations alors que le locataire bénéficie d’une partie des économies d’énergie.
Cette séparation des coûts et des bénéfices peut ralentir les investissements.
Des baux verts, des mécanismes de partage des économies et des obligations réglementaires adaptées peuvent contribuer à résoudre ce problème.
8.4. Risques techniques et organisationnels
Les investissements énergétiques peuvent provoquer des interruptions temporaires de production, exiger des compétences spécialisées ou présenter des performances inférieures aux estimations initiales.
Ces risques expliquent pourquoi certaines entreprises exigent des délais de récupération particulièrement courts, même lorsque des projets plus longs seraient économiquement rentables.
9. Financement innovant et modèles économiques
9.1. Contrats de performance énergétique
Les contrats de performance énergétique (CPE) permettent de lier une partie de la rémunération du prestataire aux résultats obtenus.
Une société de services énergétiques peut concevoir, installer et suivre des équipements, tout en garantissant contractuellement certains niveaux de performance selon les conditions du contrat.
Ce modèle peut réduire les risques techniques supportés par l’entreprise cliente, mais il implique des coûts contractuels, des règles de mesure et de vérification ainsi qu’une répartition explicite des risques.
9.2. Financement par tiers-investissement
Dans certains montages, un investisseur finance les équipements et se rémunère grâce aux économies d’énergie ou à des paiements contractuels.
Ce modèle peut être particulièrement intéressant pour les PME dont la trésorerie est limitée.
Il faut néanmoins comparer le coût total du contrat au coût d’un financement bancaire classique et vérifier le traitement comptable de l’engagement.
9.3. Mutualisation des investissements
Les groupements d’entreprises, les zones industrielles et les parcs d’activités peuvent mutualiser certains investissements énergétiques.
Par exemple, plusieurs entreprises peuvent envisager un réseau de chaleur commun, une infrastructure de récupération de chaleur ou des services partagés de gestion énergétique.
La mutualisation peut réduire les coûts unitaires, mais elle nécessite une gouvernance claire, des contrats de long terme et une répartition équitable des coûts et des bénéfices.
9.4. Financement public et additionnalité
Les pouvoirs publics peuvent intervenir par des subventions, des prêts bonifiés, des garanties, des avantages fiscaux ou des mécanismes de certificats.
L’efficacité économique de ces interventions dépend de leur capacité à déclencher des investissements supplémentaires.
Subventionner des projets qui auraient été réalisés sans aide peut entraîner un effet d’aubaine.
À l’inverse, un soutien ciblé sur les PME présentant des projets rentables mais contraintes financièrement peut améliorer l’allocation du capital et accélérer la diffusion des technologies.
10. Effets macroéconomiques : compétitivité européenne, emploi et sécurité énergétique
10.1. Réduction de la dépendance énergétique
À l’échelle européenne, l’efficacité énergétique contribue à réduire les besoins d’importation d’énergie.
Une diminution durable des consommations de gaz et de combustibles fossiles peut améliorer la balance commerciale énergétique et réduire l’exposition de l’économie européenne aux perturbations géopolitiques.
Ces bénéfices dépendent toutefois de la composition du mix énergétique, de la production intérieure et des réactions des marchés.
10.2. Compétitivité industrielle
La réduction des coûts énergétiques peut contribuer à préserver la compétitivité des industries européennes face aux producteurs établis dans des régions où l’énergie est moins chère.
Cet enjeu est particulièrement important pour les industries électro-intensives et les secteurs soumis à la concurrence internationale.
L’AIE estime que, dans les pays membres de l’Agence, si toutes les entreprises atteignaient l’intensité énergétique du quart des entreprises les plus performantes de leurs sous-secteurs, les réductions potentielles de coûts énergétiques pourraient atteindre jusqu’à 600 milliards de dollars. Cette estimation constitue un exercice de comparaison théorique, et non une économie immédiatement réalisable.
10.3. Effets sur l’emploi et l’innovation
Les investissements dans l’efficacité énergétique peuvent stimuler la demande de services d’ingénierie, d’audit, d’installation, de maintenance, de logiciels et de rénovation.
Ils peuvent également favoriser le développement de compétences techniques locales.
Cependant, l’effet net sur l’emploi dépend des dépenses remplacées, des importations d’équipements, de la productivité et de la manière dont les économies financières sont réinvesties.
Il serait donc excessif de considérer chaque euro investi comme une création nette automatique d’activité économique.
10.4. Externalités environnementales
L’efficacité énergétique peut réduire les émissions de gaz à effet de serre et certaines pollutions atmosphériques.
La valeur monétaire des émissions évitées peut être intégrée dans une analyse socio- économique :
BCO₂ = ΔCO₂ × PCO₂
où ΔCO₂ représente les tonnes d’équivalent CO₂ évitées et PCO₂ la valeur retenue par tonne.
Il faut toutefois éviter les doubles comptages lorsque le prix du carbone est déjà incorporé dans les coûts énergétiques.
Les bénéfices climatiques doivent également être calculés à partir de facteurs d’émission appropriés, qui varient selon le vecteur énergétique, le pays et l’horizon temporel.
11. Recommandations économiques et stratégiques
L’analyse permet de formuler plusieurs recommandations pour les entreprises et les décideurs publics.
Pour les PME
La priorité devrait être accordée aux mesures dont le coût initial est limité, dont les économies sont facilement mesurables et dont les risques techniques sont faibles.
Un diagnostic énergétique simplifié, suivi d’un programme d’actions hiérarchisées, peut constituer un point de départ efficace.
Les PME devraient également intégrer les aides publiques dans leur planification financière dès la phase de conception du projet, car certains dispositifs exigent le dépôt d’une demande avant toute commande ou tout commencement des travaux.
Pour les grandes entreprises
L’efficacité énergétique devrait être intégrée à la stratégie industrielle et aux décisions d’investissement.
Les entreprises disposant de plusieurs sites peuvent développer des indicateurs communs de performance, comparer les consommations normalisées et diffuser les meilleures pratiques entre établissements.
Les systèmes de management de l’énergie permettent également de structurer les responsabilités et de relier les objectifs énergétiques aux décisions opérationnelles.
Pour les pouvoirs publics
Les politiques publiques devraient chercher à réduire les obstacles informationnels et financiers plutôt qu’à soutenir uniformément tous les investissements.
Les dispositifs les plus pertinents combinent généralement assistance technique, simplification administrative, financement adapté et mesure vérifiable des résultats.
Une attention particulière devrait être accordée aux PME énergivores, aux entreprises disposant de faibles capacités d’investissement et aux projets présentant des bénéfices collectifs non entièrement captés par l’investisseur.
Pour les banques et investisseurs
Les établissements financiers peuvent améliorer l’évaluation des projets énergétiques en intégrant les économies prévisionnelles dans les analyses de remboursement.
Des méthodes harmonisées de mesure et de vérification peuvent contribuer à réduire l’incertitude et à faciliter la constitution de portefeuilles d’investissements énergétiques.
12. Conclusion générale
L’efficacité énergétique représente aujourd’hui un levier économique majeur pour les entreprises européennes.
Au-delà de sa contribution aux objectifs climatiques, elle permet de réduire les coûts de production, d’améliorer les marges opérationnelles, de renforcer la résilience face aux fluctuations des prix et, dans certains cas, d’augmenter la productivité industrielle.
Les bénéfices sont particulièrement importants pour les PME, dont les dépenses énergétiques peuvent représenter une proportion relativement élevée du chiffre d’affaires et dont les marges de manœuvre financières sont souvent limitées.
Les grandes entreprises disposent, quant à elles, de possibilités d’optimisation à grande échelle, notamment dans les procédés industriels, les bâtiments, la récupération de chaleur et les systèmes de gestion énergétique.
L’analyse des pays francophones européens met en évidence des approches complémentaires. La France privilégie une combinaison d’obligations réglementaires et d’incitations économiques ; la Belgique développe des instruments régionaux adaptés aux spécificités de son tissu productif ; la Suisse associe efficacité énergétique, innovation et compétitivité ; le Luxembourg renforce l’accompagnement des entreprises dans leur transition énergétique.
La directive européenne 2023/1791 marque une évolution importante en plaçant la consommation énergétique au centre des obligations d’audit et de management de l’énergie.
Toutefois, la réglementation ne suffit pas à garantir une allocation optimale des investissements. Les entreprises doivent disposer de données fiables, d’une expertise technique appropriée et de mécanismes de financement adaptés.
Les simulations présentées montrent que des investissements bien sélectionnés peuvent produire des valeurs actuelles nettes positives et des délais de récupération relativement courts. Ces résultats dépendent néanmoins des prix de l’énergie, des coûts de financement, des performances techniques et des conditions d’exploitation.
L’enjeu stratégique n’est donc pas seulement de consommer moins d’énergie, mais de créer davantage de valeur économique avec chaque unité d’énergie utilisée.
Dans cette perspective, l’efficacité énergétique doit être considérée comme une composante de la politique industrielle européenne, au même titre que l’innovation, la numérisation, la formation et l’investissement productif.
Références bibliographiques et sources institutionnelles
Les références ci-dessous privilégient les textes juridiques, les statistiques publiques et les publications d’organismes internationaux. Les simulations financières de l’article sont des constructions illustratives et ne sont pas présentées comme des observations empiriques.
Union européenne et organisations internationales
- Parlement européen et Conseil de l’Union européenne (2023). Directive (UE) 2023/1791 du 13 septembre 2023 relative à l’efficacité énergétique. Journal officiel de l’Union européenne.
- Commission européenne (2026). Energy Efficiency Directive. Direction générale de l’énergie.
- Eurostat (2026). Non-household electricity prices in the second half of 2025. Publication statistique du 8 mai 2026.
- Eurostat. Electricity prices for non-household consumers — bi-annual data, jeu de données nrg_pc_205. — Base statistique
- Agence internationale de l’énergie (AIE) (2025). Gaining an Edge: The Role of Energy Efficiency in Industrial Competitiveness. Paris : IEA. — Rapport et analyse
- Agence internationale de l’énergie (AIE) (2026). Small and Medium Enterprises — Energy Efficiency Policy Toolkit.
- Agence internationale de l’énergie (AIE) (2026). Unlocking energy efficiency can help small firms build resilience against price shocks.
- Parlement européen et Conseil de l’Union européenne (2024). Directive (UE) 2024/1275 sur la performance énergétique des bâtiments.
- Parlement européen et Conseil de l’Union européenne (2022). Directive (UE) 2022/2464 concernant la publication d’informations en matière de durabilité par les entreprises.
France
- Ministère français chargé de la Transition écologique (2026). Audit énergétique et systèmes de management de l’énergie en entreprise.
- Ministère français chargé de la Transition écologique. Éco Énergie Tertiaire.
- République française (2025). Loi n° 2025-391 du 30 avril 2025 portant diverses dispositions d’adaptation au droit de l’Union européenne dans le domaine du développement durable. Journal officiel.
- République française (2025). Décret n° 2025-1382 du 29 décembre 2025 relatif à la transposition de la directive (UE) 2023/1791 relative à l’efficacité énergétique.
Belgique
- Service public de Wallonie. Demander une aide GREEN : aides spécifiques à la protection de l’environnement et à l’utilisation de l’énergie. — Portail économique wallon
- Service public de Wallonie. Obligation d’audit énergétique pour les grandes entreprises. — Portail Énergie
- Service public de Wallonie. AMUREBA pour les entreprises et chèques énergie. — Portail Énergie
Suisse
- Confédération suisse. Loi sur le climat et l’innovation. Département fédéral de l’environnement, des transports, de l’énergie et de la communication.
- Office fédéral de l’énergie (2026). ProKilowatt : bilan 2025 des appels d’offres publics pour les économies d’électricité. Communiqué du 12 février 2026.
- Office fédéral de l’environnement. Feuilles de route zéro net ( ITINERO-Portail fédéral)
Luxembourg
- Klima-Agence et Luxinnovation (2026). Klimapakt fir Betriber : accompagnement des entreprises dans la transition énergétique et la décarbonation.
Limites de l’étude et perspectives de recherche
Cet article constitue une analyse économique et réglementaire fondée sur des données secondaires et des simulations financières.
Trois limites doivent être soulignées.
Premièrement, les coûts énergétiques et les économies potentielles varient fortement selon les secteurs et les pays. Une analyse empirique approfondie devrait mobiliser des données d’entreprises désagrégées par secteur, taille, région et intensité énergétique.
Deuxièmement, les scénarios financiers reposent sur des hypothèses simplificatrices. Une étude destinée à une publication scientifique devrait intégrer une analyse probabiliste des prix de l’énergie, des coûts d’investissement, des risques de performance et des taux d’actualisation.
Troisièmement, les dispositifs réglementaires et financiers évoluent rapidement. Les obligations nationales et régionales doivent être vérifiées à la date de réalisation de chaque investissement.
Une recherche future pourrait comparer les performances économiques d’entreprises ayant mis en œuvre des programmes d’efficacité énergétique avec celles d’entreprises comparables n’ayant pas investi, en utilisant des méthodes économétriques de type différences-en- différences.
Une telle approche permettrait d’estimer plus rigoureusement les effets causaux sur les coûts de production, la productivité, l’emploi, les marges et la résilience financière.